



收入准则应用案例——亏损合同案例
案例1:
甲建筑公司与其客户签订一项总金额为580万元的固定造价合同,该合同不可撤销。甲公司负责工程的施工及全面管理,客户按照第三方工程监理公司确认的工程完工量,每年与甲公司结算一次;该工程已于2x18年2月开工,预计2x21年6月完工;预计可能发生的工程总成本为550万元。到2x19年底,由于材料价格上涨等因素,甲公司将预计工程总成本调整为600万元。2x20年末根据工程最新情况将预计工程总成本调整为610万元。假定该建造工程整体构成单项履约义务,并属于在某一时段内履行的履约义务,该公司采用成本法确定履约进度,不考虑其他相关因素。该合同的其他有关资料如表所示。
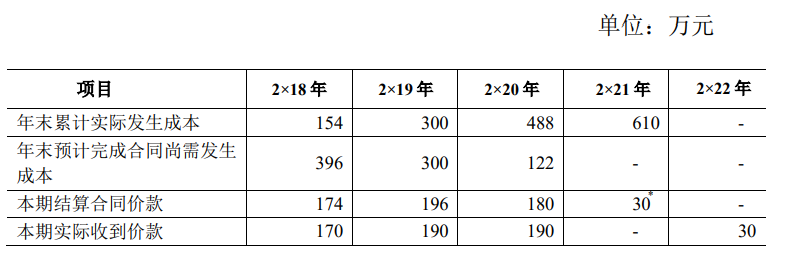
案例分析:
会计处理:
1.2×18 年账务处理如下:
(1)实际发生合同成本。
借:合同履约成本 1 540 000
贷:原材料、应付职工薪酬等 1 540 000
(2)确认计量当年的收入并结转成本。
履约进度=1 540 000÷(1 540 000+3 960 000)=28%
合同收入=5 800 000×28%=1 624 000(元)
借:合同结算——收入结转 1 624 000
贷:主营业务收入 1 624 000
借:主营业务成本 1 540 000
贷:合同履约成本 1 540 000
(3)结算合同价款。
借:应收账款 1 740 000
贷:合同结算——价款结算 1 740 000
(4)实际收到合同价款。
借:银行存款 1 700 000
贷:应收账款 1 700 000
2×18 年 12 月 31 日,“合同结算”科目的余额为贷方 11.6 万元(174-162.4),表明甲公司已经与客户结算但尚未履行 履约义务的金额为 11.6 万元,由于甲公司预计该部分履约义务将在 2×19 年内完成,因此,应在资产负债表中作为合同负 债列示。
2.2×19 年的账务处理如下:
(1)实际发生合同成本。
借:合同履约成本 1 460 000 贷:原材料、应付职工薪酬等 1 460 000
(2)确认计量当年的收入并结转成本,同时,确认合同 预计损失。
履约进度=3 000 000÷(3 000 000+3 000 000)=50%
合同收入=5 800 000×50%-1 624 000=1 276 000(元)
借:合同结算——收入结转 1 276 000
贷:主营业务收入 1 276 000
借:主营业务成本 1 460 000
贷:合同履约成本 1 460 000
借:主营业务成本 100 000
贷:预计负债 100 000
合同预计损失=(3 000 000+3 000 000-5 800 000)×(1- 50%)=100 000(元)
在 2×19 年底,由于该合同预计总成本(600 万元)大于 合同总收入(580 万元),预计发生损失总额为 20 万元,由 于其中 20 万元×50%=10 万元已经反映在损益中,因此应将剩余的、为完成工程将发生的预计损失 10 万元确认为当期损失。
根据《企业会计准则第 13 号——或有事项》的相关规定,待 执行合同变成亏损合同的,该亏损合同产生的义务满足相关条 件的,则应当对亏损合同确认预计负债。因此,为完成工程将 发生的预计损失 10 万元应当确认为预计负债。
(3)结算合同价款。
借:应收账款 1 960 000
贷:合同结算——价款结算 1 960 000
(4)实际收到合同价款。
借:银行存款 1 900 000
贷:应收账款 1 900 000
2×19 年 12 月 31 日,“合同结算”科目的余额为贷方 80 万 元(11.6+196-127.6),表明甲公司已经与客户结算但尚未履 行履约义务的金额为 80 万元,由于甲公司预计该部分履约义务将在 2×20 年内完成,因此,应在资产负债表中作为合同负 债列示。
3.2×20 年的账务处理如下:
(1)实际发生的合同成本。
借:合同履约成本 1 880 000
贷:原材料、应付职工薪酬等 1 880 000
(2)确认计量当年的合同收入并结转成本,同时调整合 同预计损失。
履约进度=4 880 000÷(4 880 000+1 220 000)=80%
合同收入=5 800 000×80%-1 624 000-1 276 000=1 740 000 (元)
合同预计损失=(4 880 000+1 220 000-5 800 000)×(1- 80%)-100 000=-40 000(元)
借:合同结算——收入结转 1 740 000
贷:主营业务收入 1 740 000
借:主营业务成本 1 880 000
贷:合同履约成本 1 880 000
借:预计负债 40 000
贷:主营业务成本 40 000
在 2×20 年底,由于该合同预计总成本(610 万元)大于 合同总收入(580 万元),预计发生损失总额为 30 万元,由 于其中 30 万元×80%=24 万元已经反映在损益中,因此预计负 债的余额为 30 万元-24 万元=6 万元,反映剩余的、为完成工 程将发生的预计损失,因此,本期应转回合同预计损失 4 万元。
(3)结算合同价款。
借:应收账款 1 800 000
贷:合同结算——价款结算 1 800 000
(4)实际收到合同价款。
借:银行存款 1 900 000
贷:应收账款 1 900 000
2×20 年 12 月 31 日,“合同结算”科目的余额为贷方 86 万 元(80+180-174),表明甲公司已经与客户结算但尚未履行履 约义务的金额为 86 万元,由于该部分履约义务将在 2×21 年 6 月底前完成,因此,应在资产负债表中作为合同负债列示。
4.2×21 年 1-6 月的账务处理如下:
(1)实际发生合同成本。
借:合同履约成本 1 220 000
贷:原材料、应付职工薪酬等 1 220 000
(2)确认计量当期的合同收入并结转成本及已计提的合 同损失。 2×21 年 1-6 月确认的合同收入=合同总金额-截至目前累 计已确认的收入=5 800 000-1 624 000-1 276 000-1 740 000=1 160 000(元)
借:合同结算——收入结转 1 160 000
贷:主营业务收入 1 160 000
借:主营业务成本 1 220 000
贷:合同履约成本 1 220 000
借:预计负债 60 000
贷:主营业务成本 60 000
2×21 年 6 月 30 日,“合同结算”科目的余额为借方 30 (86-116)万元,是工程质保金,需等到客户于 2×22 年底保 质期结束且未发生重大质量问题后方能收款,应当在资产负债 表中作为合同资产列示。
5.2×22 年的账务处理:
(1)保质期结束且未发生重大质量问题。
借:应收账款 300 000
贷:合同结算 300 000
(2)实际收到合同价款。
借:银行存款 300 000
贷:应收账款 300 000
分析依据:
《企业会计准则第 14 号——收入》第二十六 条、第二十九条、《企业会计准则第 13 号——或有事项》第 八条等相关规定;《〈企业会计准则第 14 号——收入〉应用 指南 2018》第 75~80 页、《企业会计准则讲解(2010)》第 209 页等相关内容。






